Qu'est-ce que l'Optimiseur Dividende vs Salaire ?
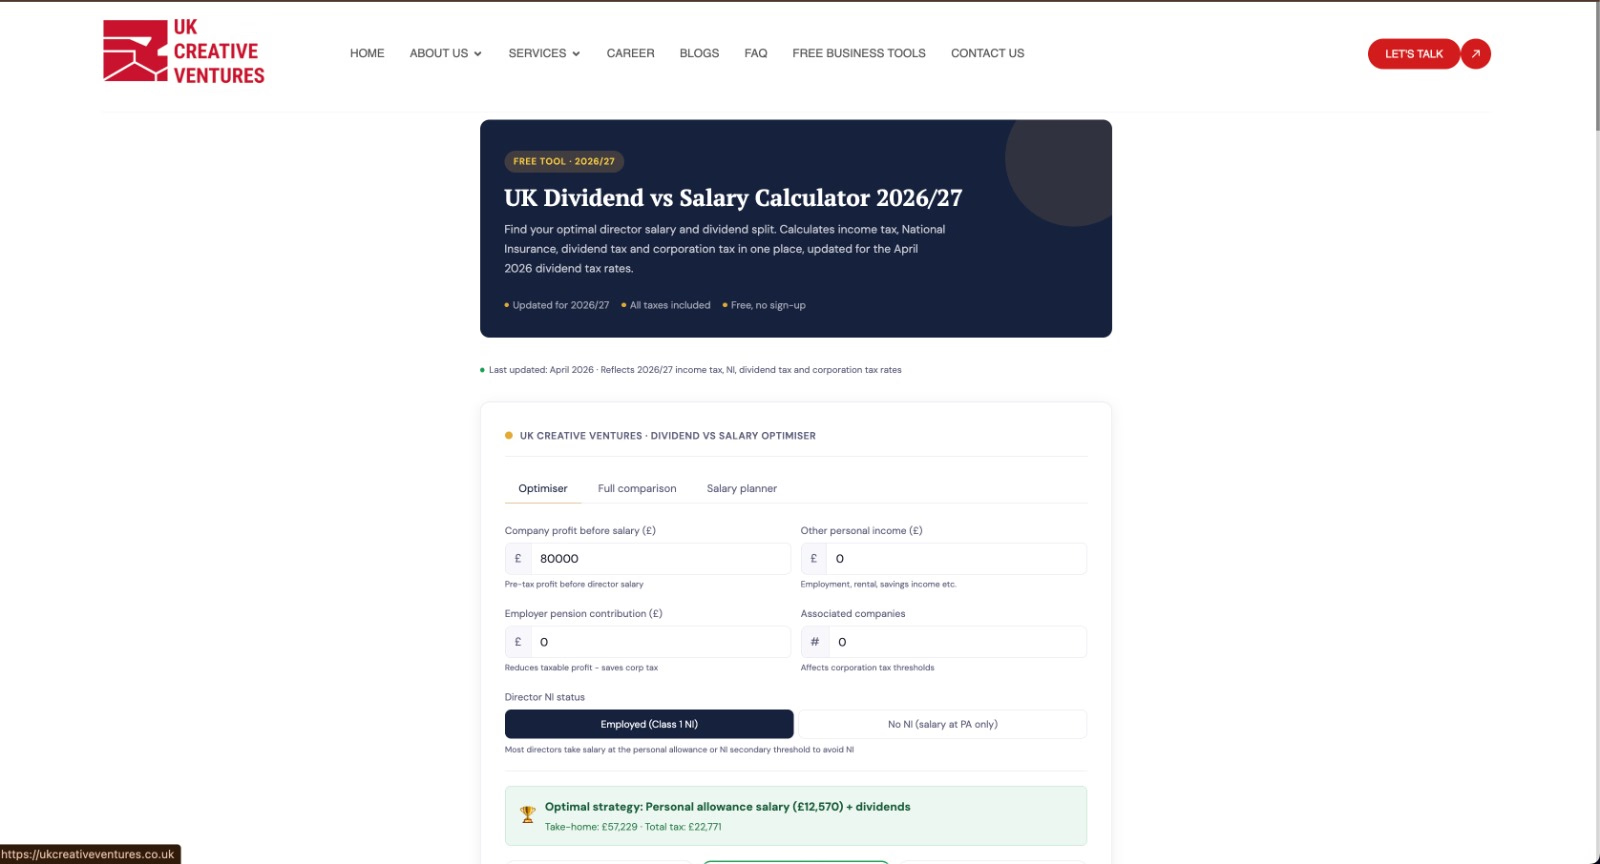
L'Optimiseur Dividende vs Salaire est un calculateur fiscal britannique gratuit conçu pour les dirigeants de sociétés à responsabilité limitée qui souhaitent trouver la manière la plus fiscalement avantageuse de se rémunérer. Il modélise l'année fiscale 2026/27 et calcule l'impôt sur le revenu, les cotisations de sécurité sociale (National Insurance), l'impôt sur les dividendes et l'impôt sur les sociétés en un seul endroit. Plutôt que de jongler avec des feuilles de calcul ou de deviner, vous saisissez le bénéfice de votre entreprise, vos autres revenus personnels, vos cotisations de retraite et le nombre de sociétés associées — et l'outil vous montre la répartition optimale entre salaire et dividendes.
Le calculateur est mis à jour avec les taux d'avril 2026, y compris les stratégies relatives au seuil secondaire de la NI (9 100 £) et à l'abattement personnel (12 570 £). Il prend également en compte le piège de l'allègement marginal de 26,5 % sur l'impôt sur les sociétés, là où de nombreux dirigeants perdent de l'argent sans s'en rendre compte.
À qui s'adresse-t-il ?
- Dirigeants de sociétés à responsabilité limitée — toute personne dirigeant sa propre entreprise au Royaume-Uni et souhaitant minimiser sa facture fiscale personnelle et professionnelle sans payer un comptable à chaque ajustement de sa rémunération.
- Propriétaires d'entreprises nouvellement constituées — ceux qui mettent en place leur première structure de salaire et de dividendes et qui ont besoin d'un point de départ clair et fondé sur des données pour 2026/27.
- Dirigeants ayant des revenus complexes — les personnes ayant des revenus locatifs, des revenus d'emploi ou des cotisations de retraite qui doivent voir comment ceux-ci interagissent avec leur rémunération d'entreprise avant de décider d'une répartition.
Fonctionnalités clés
Comparaison côte à côte des stratégies
L'outil compare trois approches sur le même bénéfice d'entreprise : salaire pur, dividendes purs et répartition optimisée. Cela permet de voir facilement combien d'impôt chaque stratégie génère et pourquoi la voie optimisée gagne généralement.
Curseur interactif du taux marginal
Faites glisser le curseur du salaire pour voir comment chaque livre supplémentaire affecte votre facture fiscale totale, votre revenu net et votre taux marginal effectif. Cela est particulièrement utile pour comprendre la zone d'allègement marginal de l'impôt sur les sociétés de 26,5 % entre 50 000 £ et 250 000 £ de bénéfice.
Couverture complète des tranches fiscales 2026/27
Toutes les tranches pertinentes sont intégrées : tranches d'impôt sur le revenu jusqu'au taux additionnel, abattement personnel dégressif au-delà de 100 000 £, taux d'imposition des dividendes et cotisations patronales de sécurité sociale à 15 % au-dessus du seuil secondaire de 9 100 £.
Intégration des cotisations de retraite
Vous pouvez inclure les cotisations de retraite de l'employeur, qui réduisent le bénéfice imposable et économisent de l'impôt sur les sociétés. L'outil montre comment les cotisations de retraite déplacent le niveau de salaire optimal — un détail que la plupart des calculateurs de base ignorent.
Ce qui se démarque
Se tromper sur ce point peut coûter des milliers de livres par an en impôts inutiles.
La plupart des calculateurs salaire vs dividendes ne considèrent que l'impôt sur le revenu et l'impôt sur les dividendes de manière isolée. Celui-ci modélise l'interaction complète entre l'allègement marginal de l'impôt sur les sociétés et les impôts personnels, là où se cachent les véritables économies. L'inclusion de la stratégie du seuil secondaire de la NI — prendre 9 100 £ de salaire pour sécuriser une année de qualification pour la pension d'État tout en évitant la NI patronale — est un détail que de nombreux dirigeants négligent. Et comme c'est gratuit et sans inscription, vous pouvez exécuter un nombre illimité de scénarios avant de décider de votre structure de rémunération.
À considérer si…
Vous êtes un dirigeant de société à responsabilité limitée au Royaume-Uni qui souhaite une réponse rapide et précise à la question « comment dois-je me rémunérer en 2026/27 ? » — surtout si le bénéfice de votre entreprise se situe dans la tranche de 50 000 £ à 250 000 £ où le piège de l'allègement marginal s'applique. Cela vaut également la peine d'y jeter un œil si vous avez d'autres revenus personnels ou des cotisations de retraite qui compliquent la règle simple du salaire égal à l'abattement personnel. L'outil ne remplacera pas un conseil professionnel pour les situations complexes, mais il vous donnera une base solide et à jour avant de parler à votre comptable.